Рынок одноразовой упаковки plastic-service.ru в России входит в фазу зрелого роста, где на смену резким колебаниям 2022–2023 годов приходит устойчивая, но осторожная динамика.
Для специалистов по оптовым закупкам это означает необходимость пересмотра привычных стратегий: универсальные решения уступают место специализированным, а цена перестаёт быть единственным критерием выбора поставщика.
По оценкам отраслевых аналитиков, объём рынка в 2025 году достиг 1,7 трлн рублей, прибавив около 6% к предыдущему периоду. Однако за внешним благополучием скрываются структурные сдвиги, которые определят логику закупок на ближайшие два года.
Ниже — ключевые направления, которые стоит учитывать при формировании контрактной политики на 2026–2027 годы.
Электронная коммерция как главный заказчик транспортной упаковки
Электронная торговля остаётся самым мощным драйвером спроса на упаковочные материалы. С 2019 по 2024 год рынок e-commerce в России вырос в 7,5 раз, достигнув 23% розничного оборота. Для оптового звена это оборачивается устойчивым спросом на гофрокартон, транспортные пакеты и защитные решения для доставки.
Особенность момента в том, что маркетплейсы и логистические операторы предъявляют всё более жёсткие требования к сохранности товара на всём пути следования. Упаковка должна выдерживать многократную перегрузку, но при этом оставаться лёгкой и технологичной для автоматизированных линий сортировки.
В сегменте гибкой полимерной упаковки это стимулирует переход на мономатериалы PP и PE с барьерными свойствами, которые заменяют многослойные неразделяемые структуры. Для закупщика это сигнал: поставщик, предлагающий перерабатываемые решения с сохранением прочностных характеристик, получает преимущество в тендерах.
Полимеры: дифференциация спроса и давление РОП
Полимерная упаковка остаётся крупнейшим сегментом рынка с долей 38%. В 2025 году объём рынка полимерной упаковки оценивался в 3,7 млн тонн, причём жёсткая и гибкая упаковка разделились практически поровну — 1,83 и 1,88 млн тонн соответственно.
Для оптовых закупок принципиально важно, что внутри сегмента происходит расслоение. Традиционные полиэтиленовые пакеты и плёнка теряют объёмы под давлением экологических требований и изменения структуры спроса. Одновременно растёт спрос на специализированную тару: полимерные ящики, крупногабаритные контейнеры и многоразовую оборотную тару, которая замещает деревянную и металлическую упаковку в логистике.
Второй фактор — расширение ответственности производителей (РОП). Рост ставки экосбора в 2025–2026 годах делает экономически невыгодным использование трудно перерабатываемых материалов. Производители упаковки отвечают переходом на Mono-PP помпы и дозаторы, полностью перерабатываемые Airless-флаконы и облегчённые тонкостенные контейнеры.
Закупщику, работающему с FMCG-сегментом, имеет смысл запрашивать у поставщиков подтверждение доли перерабатываемых материалов в ассортименте — это снижает риски как репутационные, так и связанные с возможными регуляторными издержками.
Бумага и картон: импортозамещение и рост СТМ
Картонно-бумажная упаковка демонстрирует один из самых устойчивых темпов роста. Производство выросло с 5,3 млн тонн в 2023 году до 6,1 млн тонн в 2024-м, а по оценке на 2025 год достигло 6,4 млн тонн. Драйверы здесь те же, что и в полимерах, но с важным дополнением: развитие собственных торговых марок ритейлеров.
Сети активно инвестируют в СТМ, и упаковка для них перестала быть сугубо утилитарной. Ритейлеры требуют «упаковку хорошего качества», которая транслирует ценность, а не только низкую цену. Для оптового поставщика это означает, что типовые решения без возможности кастомизации проигрывают. Гибкость производства, готовность работать с небольшими тиражами под конкретную сеть и способность предложить дизайн, считываемый с полки, становятся конкурентными преимуществами.
Отдельного внимания заслуживает гофрокартон. Спрос на него следует за объёмами потребления товаров, и текущая динамика электронной коммерции обеспечивает стабильную загрузку мощностей. При этом часть производителей уже увеличивает долю перерабатываемых продуктов в портфеле — у некоторых игроков она выросла с 16% до 25% за два года.
Стекло и металл: нишевые, но стратегически важные сегменты
Структура потребления упаковки в России заметно отличается от мировой. Если глобально пластик занимает более половины рынка, то в России его доля ниже — 38%. При этом доля стекла выше (12% против 6% в мире), а металла — существенно выше (10% против 1%). Это следствие локализации алкогольного производства и мощного рынка алюминиевой банки.
Для оптовых закупок эти сегменты важны не столько объёмами, сколько стабильностью контрактов. Стеклянная тара требует долгосрочных отношений с производителями из-за логистических издержек и хрупкости. Алюминиевая банка демонстрирует рост на фоне импортозамещения и открытия новых производств.
Если ваш ассортимент включает напитки или консервацию, имеет смысл фиксировать объёмы на год вперёд, поскольку колебания цен на сырьё в этих сегментах менее предсказуемы, чем в полимерах.
Сравнительная динамика сегментов: что выбрать для закупок
Ниже приведены ключевые параметры сегментов, которые стоит учитывать при планировании закупок на 2026–2027 годы. Данные агрегированы на основе отраслевых обзоров и оценок участников рынка.
| Сегмент | Доля рынка (Россия) | Ключевой драйвер | Риск для закупщика | Рекомендация |
|---|---|---|---|---|
| Полимерная упаковка | 38% | E-commerce, готовая еда, РОП | Волатильность цен на сырьё | Фиксировать объёмы, требовать перерабатываемые материалы |
| Картон и бумага | 36% | E-commerce, СТМ ритейла | Зависимость от макулатуры | Долгосрочные контракты с локальными производителями |
| Стекло | 12% | Алкогольная отрасль, премиум-сегмент | Логистика, хрупкость | Локальные поставщики, минимизация плеча доставки |
| Металл | 10% | Напитки, консервация, импортозамещение | Консолидация рынка | Раннее бронирование мощностей |
| Эко-упаковка (багасса, PLA) | 4% | Премиум HoReCa, эко-бренды | Высокая стоимость, дефицит сырья | Точечное внедрение для имиджевых проектов |
Практические рекомендации для отдела закупок
Исходя из описанных трендов, можно сформулировать несколько принципов, которые помогут выстроить закупочную политику на 2026–2027 годы с учётом реальной рыночной ситуации.
- Во-первых, откажитесь от стратегии?? поставщика в пользу диверсификации по материалам. Рынок остаётся сильно сегментированным: топ-20 игроков контролируют менее 30% рынка, и исключение составляет лишь металлическая тара, где один производитель удерживает почти половину. Это означает, что в полимерах и картоне всегда есть альтернативные площадки, и их стоит держать в поле зрения даже при наличии действующего контракта.
- Во-вторых, включите в критерии тендера не только цену за единицу, но и долю перерабатываемых материалов. Регуляторное давление будет усиливаться, и упаковка, которая сегодня кажется дешёвой, завтра может обернуться дополнительными издержками через механизм расширенной ответственности производителей. Поставщики, инвестирующие в mono-материалы и вторичную переработку, уже сейчас получают преимущество в переговорах с крупными FMCG-компаниями.
- В-третьих, для картонной упаковки имеет смысл выстраивать отношения с локальными производителями гофропродукции. Логистическое плечо в этом сегменте критично: перевозка воздушного гофрокартона на большие расстояния съедает маржу. Региональные производители, модернизирующие мощности, могут предложить более гибкие условия и короткие сроки поставки, чем федеральные гиганты.
- В-четвёртых, закладывайте в бюджет удорожание, связанное с дефицитом кадров и ростом стоимости кредитования. Высокая ключевая ставка остаётся одним из главных ограничений для отрасли: дорогие оборотные кредиты и инвесткредиты сдерживают расширение производства у поставщиков, что может привести к локальным дефицитам в пиковые сезоны.
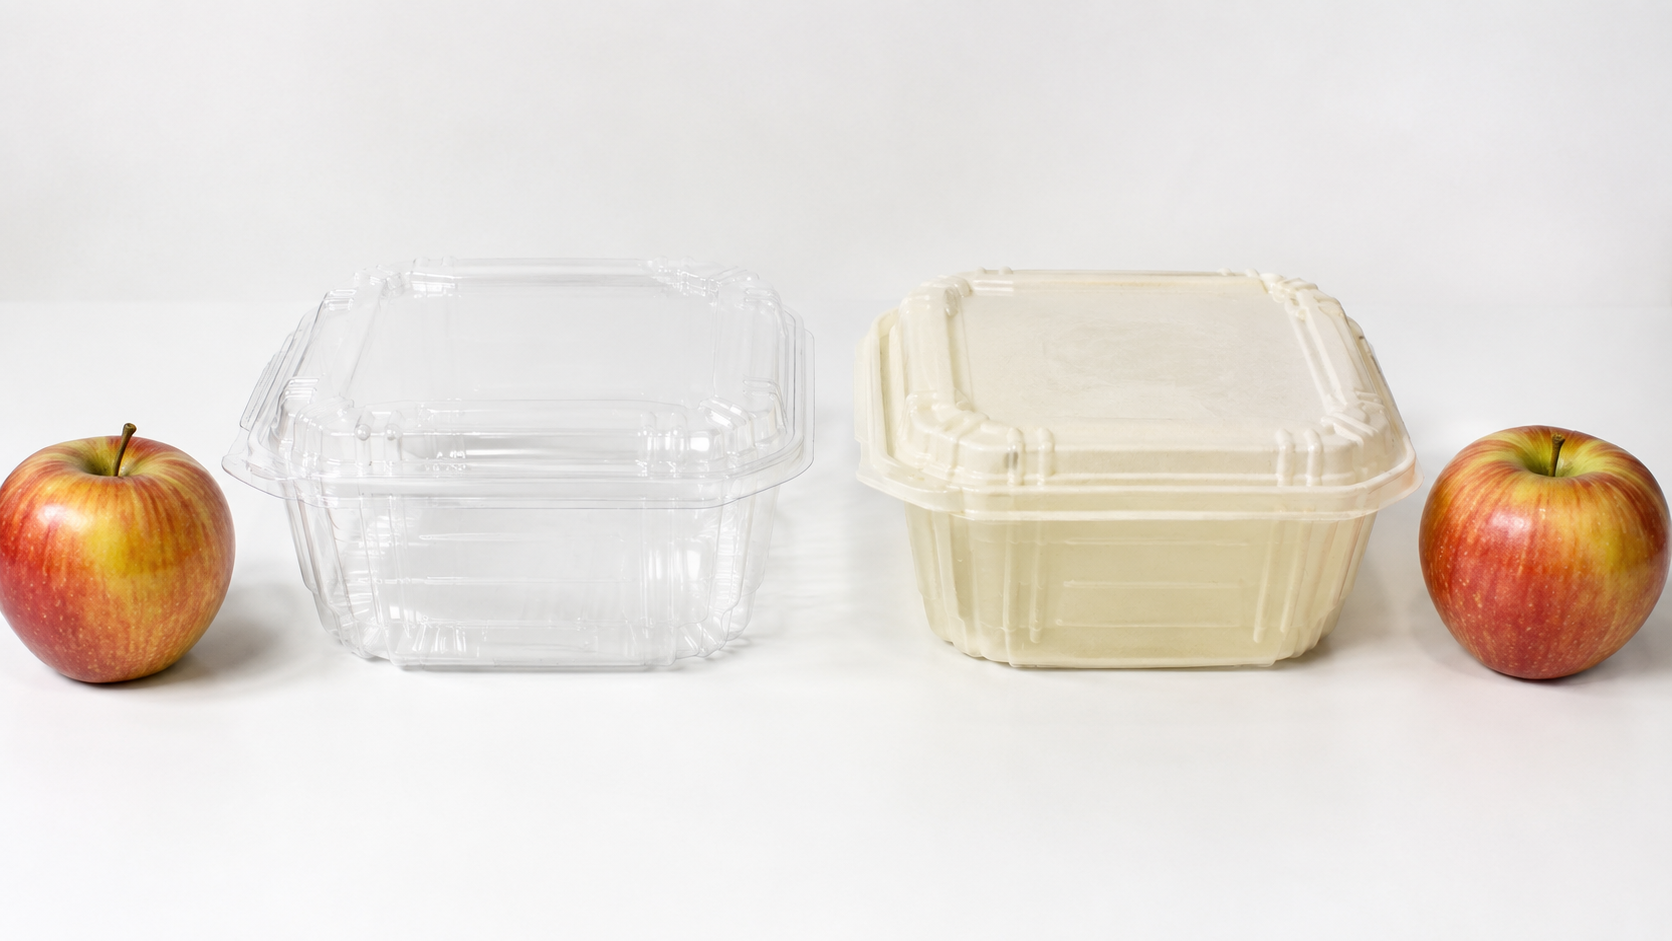
Новые требования к упаковке для доставки еды
Отдельным трендом, заслуживающим внимания закупщиков, является стремительный рост сегмента доставки готовой еды. Этот рынок формирует специфические требования к упаковке, которые отличаются от классической транспортной или потребительской тары.
- Во-первых, упаковка для доставки должна обеспечивать сохранность температуры блюда на протяжении 30–60 минут. Это стимулирует спрос на материалы с низкой теплопроводностью и специальные термоизолирующие решения. Во-вторых, критически важна герметичность: протекший соус или рассыпавшийся гарнир становятся причиной возврата заказа и потери клиента.
- В-третьих, растёт требование к экологичности. Премиальные рестораны и службы доставки всё чаще переходят на биоразлагаемую упаковку из багассы, крахмала или переработанного картона. Для закупщика это означает необходимость расширения ассортимента и поиска поставщиков, способных предложить как классические полимерные решения, так и эко-альтернативы.
- В-четвёртых, брендирование упаковки становится стандартом. Контейнеры и пакеты с логотипом работают как мобильная реклама, повышая узнаваемость бренда. Это создаёт спрос на поставщиков, готовых работать с небольшими тиражами брендированной упаковки и предлагать гибкие условия кастомизации.
FAQ: вопросы, которые чаще всего задают закупщики
- Стоит ли переходить на бумажную упаковку вместо пластиковой? Не обязательно. Бумага и картон выигрывают в сегменте транспортной упаковки и СТМ, но для жидкостей, косметики и фармы пластик остаётся технологичнее. Решение должно зависеть от категории, а не от общего тренда.
- Как рост ставки экосбора повлияет на цены? Вероятно умеренное повышение стоимости для тех видов упаковки, которые сложно переработать. Поставщики, предлагающие mono-материалы и подтверждённую переработку, могут избежать части издержек.
- Можно ли фиксировать цены на полимерную упаковку на год? Полная фиксация маловероятна из-за волатильности сырья. Разумный компромисс — формула цены с привязкой к индексам на базовые полимеры и коридором отклонения.
- Какие сегменты упаковки будут расти быстрее всего? Гибкая упаковка для e-commerce, гофрокартон для доставки и специализированные решения для готовой еды. Традиционная плёнка и пакеты будут терять объёмы.
- Насколько критичен дефицит кадров для поставщиков упаковки? Критичен, особенно для производственного персонала и операторов оборудования. Это может проявляться в увеличении сроков поставки и снижении гибкости по срочным заказам.
- Какая упаковка лучше всего подходит для доставки горячих блюд? Для горячих блюд с большим количеством соуса оптимальны контейнеры из полипропилена с четырёхсторонними защёлками и силиконовым уплотнителем. Для хрустящих блюд необходимы коробки с перфорацией для выхода пара.
- Как проверить качество полимерной упаковки перед крупной закупкой? Запросите у поставщика сертификаты соответствия, образцы для тестирования и информацию о температурном диапазоне. Проведите внутренние краш-тесты с вашим конкретным продуктом перед подписанием контракта.
- Выгодно ли переходить на биоразлагаемую упаковку? Для премиум-сегмента и имиджевых проектов — да, это формирует лояльность экологически сознательных клиентов. Для массового сегмента высокая стоимость таких материалов пока не окупается, но тренд на экологичность будет усиливаться.
Что в итоге
Рынок упаковки 2026–2027 годов — это рынок осторожного роста и структурных сдвигов. Для оптовых закупок выигрышной стратегией становится не погоня за минимальной ценой, а работа с поставщиками, которые инвестируют в перерабатываемые материалы, специализированные форматы и гибкость производства.
Электронная коммерция и готовая еда останутся главными драйверами спроса, а картон и специализированные полимеры — основными материалами роста. Специалисты компании Первый в упаковке считают, что закупщику, который выстроит контрактную политику с учётом этих сдвигов сегодня, не придётся пересматривать её в авральном режиме завтра.
Ключ к успеху — диверсификация поставщиков, внимание к экологическим требованиям и готовность адаптироваться к меняющимся потребностям конечных потребителей. Те, кто инвестирует в долгосрочные отношения с надёжными партнёрами и следит за инновациями в отрасли, получат устойчивое конкурентное преимущество на рынке 2026–2027 годов.